PGBR NA MÍDIA

ITCMD muda em 2027, mas seis estados ainda não atualizaram alíquotas. Entenda como vai ficar
Fundadores que pensam em passar empresa para herdeiros podem se assustar com tamanho do imposto após mudanças
Por Márcia Rodrigues
O fundador que sonha em passar a empresa para os herdeiros vai ter que fazer uma conta nova em 2027, e o resultado pode assustar.
A reforma tributária mexeu em duas regras do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), que incide sobre heranças e doações.
Primeira mudança: quanto maior for o patrimônio transferido, maiores serão os valores que você vai pagar. Em vez das alíquotas fixas que existem em alguns estados, como São Paulo e Minas Gerais, todos terão que cobrar taxas progressivas, como outros – Rio de Janeiro, Santa Catarina, Bahia e por aí vai – já fazem.
Cada estado define suas alíquotas, até o teto de 8%. A cobrança deve ser feita por faixas: cada percentual se aplica só para a parte do valor que cai naquela faixa, e não para o patrimônio inteiro.
Segunda mudança: vai ser obrigatório levar em conta o valor de mercado da empresa – o que, na prática, se aproxima das cifras se o negócio fosse efetivamente vendido.
Atualmente é muito comum utilizar como base o valor patrimonial, aquele que consta nos documentos contábeis da empresa. E muitas vezes esses valores estão defasados.
Qual é a alíquota de ITCMD de cada estado hoje?
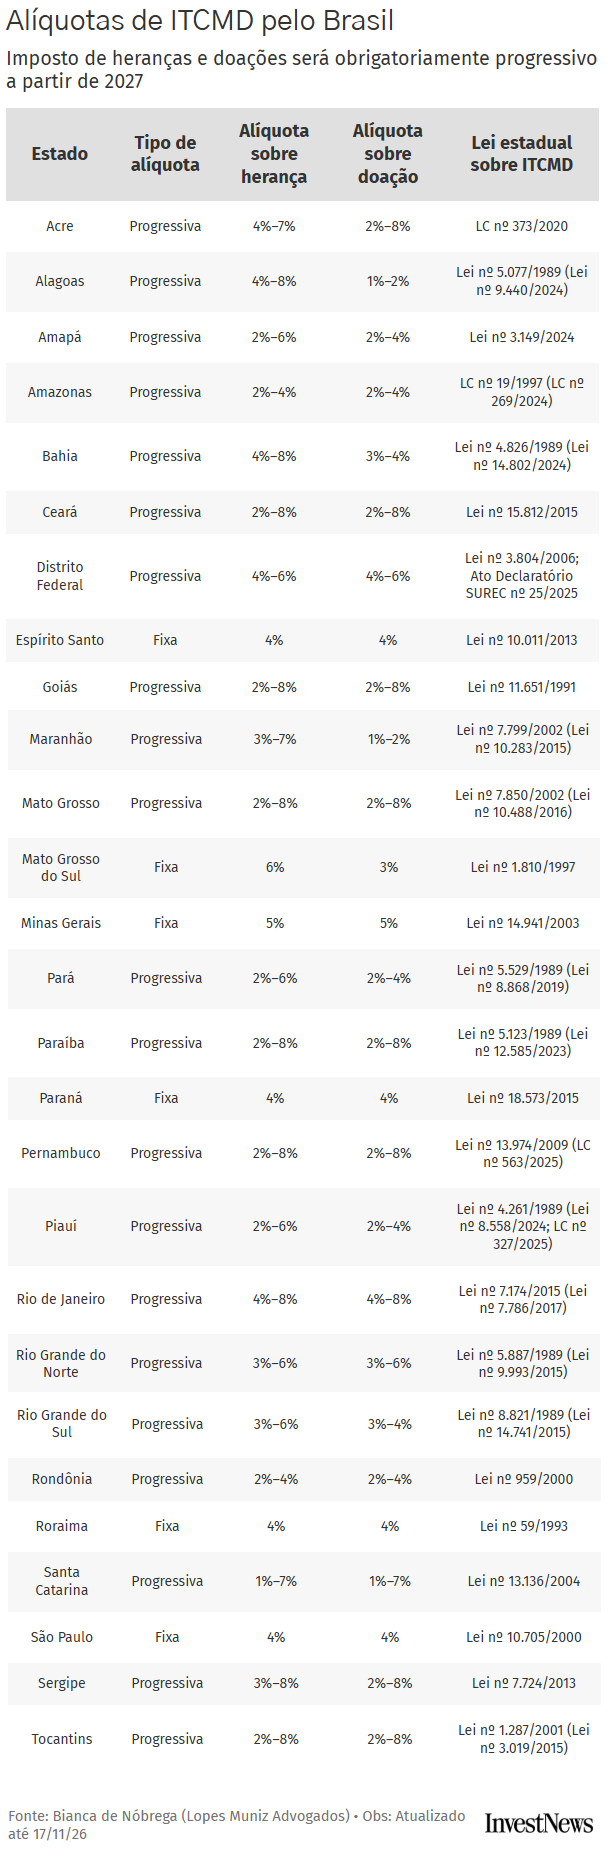
Atualmente, 21 estados (incluindo o Distrito Federal) já adotam alíquotas progressivas, ou seja, que sobem conforme o valor transferido.
Outros seis ainda cobram um percentual fixo: Espírito Santo, Mato Grosso do Sul, Minas Gerais, Paraná, Roraima e São Paulo. Os dados foram levantados pela advogada Bianca de Nóbrega, do Lopes Muniz Advogados.
Em São Paulo, a alíquota é de 4%, tanto para heranças quanto para doações. O mesmo vale para Espírito Santo, Paraná e Roraima.
Em Minas Gerais, o percentual é de 5% nas duas situações. Já no Mato Grosso do Sul, são 6% para heranças e 3% para doações.
Nos estados que já cobram alíquotas progressivas, o percentual varia conforme o valor transmitido. Em Goiás, no Ceará e em Mato Grosso, por exemplo, a alíquota pode chegar a 8%. Em Santa Catarina, o máximo é 7%.
Veja na tabela as alíquotas de ITCMD de cada estado:
Na prática, o quanto o ITCMD pode subir?
A possibilidade de as alíquotas chegarem a 8% assusta quem mora em estados onde o ITCMD é de 4% ou 5% atualmente. Porém a obrigatoriedade de usar o valor de mercado para calcular a mordida do imposto pode ter um impacto ainda maior.
Para empresas que não têm ações negociadas em bolsa, o valor de mercado considera elementos como a marca, a carteira de clientes e a capacidade de gerar lucro. Por isso, o imposto pode subir mesmo se a alíquota não mudasse.
Veja um exemplo em São Paulo: imagine uma empresa com patrimônio contábil de R$ 2 milhões, mas que vale R$ 8 milhões no mercado.
Pela regra atual, com alíquota de 4% sobre os R$ 2 milhões, o ITCMD seria de R$ 80 mil, calcula a tributarista Maria Gabriela Vasconcelos, do PGBR Advogados. Com a nova base e os mesmos 4%, o imposto subiria para R$ 320 mil.
Mas, como sabemos, a reforma tributária determinou que o ITCMD precisa mudar. Combinando a nova base com a tabela prevista no projeto de lei (PL) 7/2024, com alíquotas entre 2% e 8%, o imposto final ficaria perto de R$ 407 mil, calcula a advogada. O PL tramita na Assembleia Legislativa paulista, mas ainda não foi aprovado.
Como vai ficar o ITCMD nos estados que ainda não mudaram a lei?
As mudanças no ITCMD começam a valer em 1º de janeiro de 2027, conforme a Lei Complementar nº 227/2026. Porém, como se trata de um imposto estadual, as novas alíquotas dependem de novas leis aprovadas em cada estado.
E, como vimos no exemplo da empresa localizada em São Paulo, isso ainda não aconteceu em alguns casos.
Nessas situações, as alíquotas atuais continuam valendo, explica Talissa Koerbel, tributarista do Briganti Advogados.
Mesmo que o estado aprove uma alíquota maior, ela não pode ser cobrada de imediato.
A Constituição exige que sejam respeitados dois prazos: a regra nova só pode valer a partir de 1º de janeiro do ano seguinte ao da publicação da lei e, além disso, tem de haver um intervalo de pelo menos 90 dias entre a publicação e o início da cobrança.
Para que uma alíquota maior já valesse em janeiro de 2027, por exemplo, a lei precisaria ter sido publicada até 2 de outubro. Se sair em 30 de novembro, a cobrança só começa em março de 2027. Se for publicada em 31 de dezembro, só em abril.
Resta ainda uma dúvida sobre usar o valor de mercado ou o valor patrimonial para calcular o imposto enquanto os novos regramentos estaduais não saem.
Segundo Maria Gabriela, eles podem tentar aplicar esse critério mesmo sem ter atualizado suas próprias leis.
Nesse caso, calcular o ITCMD só pelo valor contábil pode ser questionado pelo Fisco. Por outro lado, aplicar a regra sem uma lei estadual que a regulamente ainda pode render briga na Justiça. Vale consultar um advogado da sua região antes de tomar uma decisão.
Antecipar a doação pode ser uma saída?
Com 2027 batendo à porta, muitos empresários podem pensar em passar as cotas de suas empresas para os filhos, por meio de uma doação, ainda em 2026. Mas não basta assinar um papel para garantir as regras de hoje.
Segundo Maria Gabriela, a nova forma de avaliar as empresas só pode ser aplicada a partir de janeiro de 2027.
Em São Paulo, quem concluir a doação até 31 de dezembro de 2026 poderá, dentro das regras atuais, usar o patrimônio líquido como referência.
Mas atenção a um detalhe: na transferência de cotas, vale a data em que a operação é registrada na Junta Comercial, e não o dia da assinatura. Ou seja, uma doação assinada em dezembro, mas registrada só em janeiro, pode cair nas regras do ano seguinte.
Em São Paulo, o imposto também precisa ser pago antes da assinatura. Por isso, quem quer antecipar a transferência precisa reservar tempo para avaliar as cotas, pagar o tributo e fazer o registro.
A pressa pode trazer outros problemas. É preciso conferir se a doação respeita a parte da herança que é reservada aos outros herdeiros e se o empresário vai continuar com renda suficiente para se manter.
Uma alternativa é doar as cotas da empresa mantendo o usufruto delas. Nesse caso, os filhos passam a ser donos das participações, mas o empresário pode manter direitos sobre a administração e os rendimentos, dependendo de como a estrutura for montada.
O que o empresário deve fazer agora?
- Se mora em estado com alíquota fixa: acompanhar a tramitação de novas leis e checar quando um eventual aumento poderá começar a valer.
- Se mora em estado com alíquota progressiva: ver em que faixa o patrimônio transmitido se encaixa e como a nova regra de avaliação das cotas muda a conta.
- Se pretende antecipar a sucessão: avaliar o negócio, calcular os custos de imposto e organizar a transferência com ajuda de especialistas, sem abrir mão do controle e da renda do fundador.
Para quem quer passar a empresa aos herdeiros, a recomendação é não decidir só para tentar pagar menos imposto. O primeiro passo é conhecer o próprio patrimônio, entender as regras do estado onde o ITCMD será pago e simular quanto vai custar a transferência com os novos critérios de avaliação.